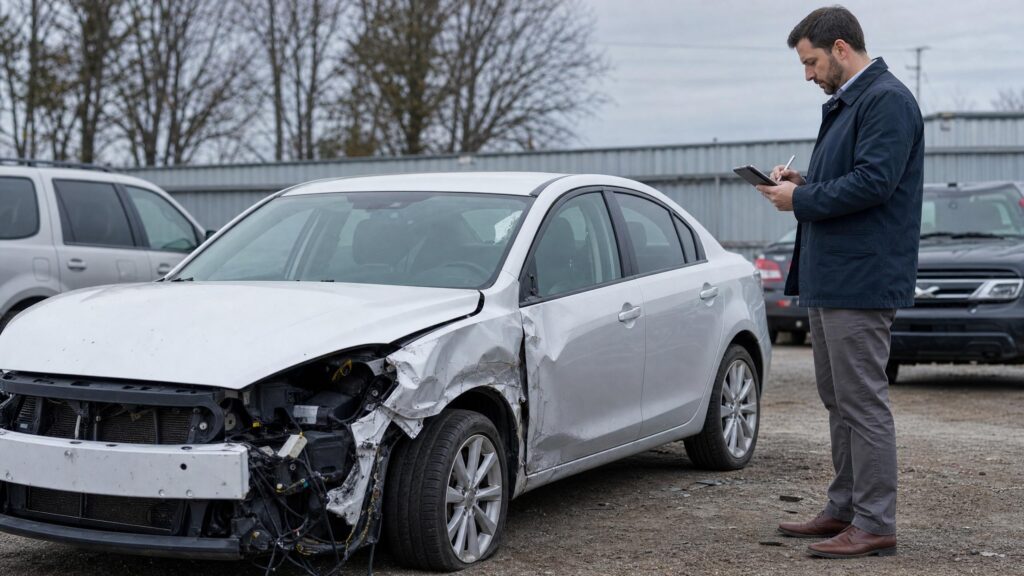
Después de un accidente automovilístico, recibir una notificación de la aseguradora indicando que tu vehículo es una pérdida total puede generar muchas dudas. Tal vez el automóvil todavía parece reparable, necesitas transporte para trabajar o consideras que la cantidad ofrecida no refleja su verdadero valor. Antes de aceptar una oferta, es importante entender cómo se toma esta decisión y qué aspectos puedes revisar.
Una pérdida total no significa necesariamente que el vehículo haya quedado completamente destruido. En muchos casos, la aseguradora determina que el costo estimado de reparación, comparado con el valor del automóvil y las reglas aplicables, justifica tratarlo como pérdida total. Los criterios pueden variar según el estado, la póliza y las circunstancias del accidente.
La decisión también puede afectar el pago del reclamo, un préstamo pendiente sobre el vehículo, la posibilidad de conservarlo y los trámites relacionados con su título. Comprender cada paso puede ayudarte a evaluar tus opciones y evitar decisiones apresuradas.
Si buscas información general sobre seguros, también puedes consultar nuestro artículo sobre accidentes de tráfico y cobertura del seguro.
 Qué Significa Que Un Auto Sea Declarado Pérdida Total
Cuando una aseguradora declara un automóvil pérdida total, normalmente considera que repararlo no resulta económicamente razonable conforme al método de valoración y las reglas aplicables. Esto no significa que todos los vehículos con daños importantes deban recibir el mismo tratamiento.
Por ejemplo, un automóvil relativamente antiguo puede tener un valor de mercado bajo, aunque las reparaciones necesarias sean costosas. En cambio, un vehículo más reciente puede soportar reparaciones más elevadas antes de alcanzar el umbral aplicable para una pérdida total.
En algunos estados se utilizan fórmulas o porcentajes específicos para determinar cuándo un vehículo debe considerarse pérdida total. En otros, la evaluación puede depender de criterios adicionales. Por eso, conviene verificar las reglas de la jurisdicción donde ocurrió el accidente.
Pérdida Total Económica Y Daño Estructural
Una pérdida total económica ocurre cuando los costos y criterios de valoración aplicables hacen que reparar el automóvil no resulte viable para la aseguradora. Esto no necesariamente significa que el vehículo sea imposible de reparar físicamente.
El daño estructural, por otro lado, puede afectar componentes importantes de seguridad, como el chasis o determinadas partes de la carrocería. Un vehículo puede sufrir daños estructurales importantes, pero la clasificación legal y administrativa como pérdida total depende de las normas aplicables.
Cómo Decide La Aseguradora Si Un Auto Es Pérdida Total
Después de recibir el reporte del accidente, la aseguradora normalmente revisa los daños del vehículo y obtiene una estimación del costo de reparación. Este análisis puede incluir piezas, mano de obra, pintura, calibración de sensores y otros trabajos necesarios para devolver el automóvil a una condición adecuada.
La compañía también considera el valor del vehículo antes del accidente. En muchos reclamos se utiliza el valor real en efectivo, conocido en inglés como actual cash value o ACV, sujeto a los términos de la póliza y las reglas correspondientes.
Los automóviles modernos pueden requerir reparaciones más complejas debido a sus sistemas electrónicos, sensores y tecnologías de asistencia al conductor. Por ello, los costos de reparación no siempre se limitan a reemplazar las piezas visiblemente dañadas.
Para conocer información general sobre seguros de automóvil, puedes consultar el Centro de Recursos para Consumidores de la Asociación Nacional de Comisionados de Seguros.
Cómo Revisar La Oferta De La Aseguradora
Si recibes una oferta de pérdida total, pide una copia del informe de valoración y revisa cómo se calculó la cantidad. No te limites a observar el importe final: los datos utilizados para calcularlo pueden ser igual de importantes.
Verifica que el informe identifique correctamente la marca, el modelo, el año, la versión, el kilometraje y el equipamiento del automóvil. Un error en cualquiera de estos datos puede afectar la valoración.
Compara Vehículos Similares
Busca vehículos comparables en tu zona que tengan características similares, incluyendo año, versión, kilometraje y estado general. Los anuncios pueden aportar contexto, aunque el precio anunciado no necesariamente equivale al valor de mercado ni al importe que la aseguradora está obligada a pagar.
Guarda ejemplos relevantes y anota sus diferencias. Si un vehículo comparable tiene menos equipamiento o un kilometraje considerablemente mayor, esa información puede ayudarte a explicar por qué consideras que la valoración merece una segunda revisión.
Revisa Los Ajustes Y Deducciones
Examina los ajustes aplicados por kilometraje, condición, equipamiento y otros factores. Comprueba si la información coincide con el estado real del automóvil antes del accidente.
También revisa si la oferta incluye impuestos, tarifas de transferencia u otros conceptos exigidos por las reglas locales. Su tratamiento puede variar según la jurisdicción y las circunstancias del reclamo.
Qué Hacer Si No Estás De Acuerdo Con La Valoración
No tienes que asumir automáticamente que la primera cifra presentada es correcta. Si encuentras errores o datos incompletos, puedes pedir una explicación por escrito y solicitar que la aseguradora reconsidere su evaluación.
Organiza tu solicitud con documentación concreta. Incluye el informe de valoración, anuncios comparables, recibos de mejoras relevantes, fotografías anteriores al accidente y cualquier otra información que ayude a explicar tu desacuerdo.
Si tu propia aseguradora está manejando el reclamo, revisa las condiciones de tu póliza para conocer los procedimientos disponibles. Si el reclamo se presenta contra el seguro del otro conductor, las opciones pueden depender también de la legislación estatal y de las condiciones de esa cobertura.
Solicita Una Revisión Formal
Explica cuáles son los errores que identificaste y qué documentación los respalda. Guarda una copia de la solicitud y de todas las respuestas recibidas.
Algunas pólizas contemplan procedimientos específicos para resolver desacuerdos sobre el valor del vehículo. Antes de iniciar un procedimiento de tasación u otro mecanismo formal, revisa sus condiciones, alcance y posibles costos.
 Qué Pasa Si Todavía Debes Dinero Por El Automóvil
Si el vehículo está financiado, la pérdida total puede complicar la situación porque el saldo del préstamo podría superar el pago de la aseguradora. El dinero del reclamo normalmente se distribuye de acuerdo con los derechos del acreedor, las condiciones de la póliza y las reglas aplicables.
Por ejemplo, si el saldo pendiente del préstamo es superior al importe que corresponde por la pérdida total, podrías seguir debiendo una diferencia después de que se procese el pago.
La cobertura de protección de diferencia, conocida como GAP insurance, puede ayudar en determinadas situaciones a cubrir parte de esa diferencia. Sin embargo, su alcance depende del contrato y puede haber exclusiones o límites.
Contacta al prestamista para solicitar el saldo de liquidación actualizado y pregunta cómo se aplicaría el pago del seguro. No asumas que el préstamo quedará cancelado automáticamente.
Qué Pasa Si Quieres Conservar El Vehículo
En algunas jurisdicciones y circunstancias, puedes solicitar conservar un automóvil declarado pérdida total. La disponibilidad de esta opción, el importe del pago y los requisitos administrativos dependen de las reglas locales y de las condiciones del reclamo.
Cuando el propietario conserva el vehículo, la aseguradora puede descontar su valor residual del pago. Además, podrían existir requisitos para obtener un título de salvamento, realizar inspecciones o cumplir condiciones antes de volver a circular.
Antes de tomar esta decisión, pide un presupuesto de reparación detallado y considera los costos adicionales. También verifica si el vehículo puede asegurarse y registrarse después de recibir la clasificación correspondiente.
Documentos Que Conviene Guardar
Mantener un expediente organizado facilita revisar la oferta y responder preguntas de la aseguradora. Conserva copias de:
- El reporte policial, si existe.
- Las fotografías del automóvil y del lugar del accidente.
- La estimación de reparación y el informe de valoración.
- La póliza y las comunicaciones con la aseguradora.
- Los documentos de compra, financiación y mantenimiento.
- Los anuncios de vehículos comparables.
- Los recibos de gastos relacionados con el reclamo.
Guarda también las fechas de llamadas, los nombres de las personas con quienes hablaste y los acuerdos comunicados por escrito. Evita depender únicamente de conversaciones telefónicas para recordar decisiones importantes.
Cómo Puede Afectar La Pérdida Total A Un Reclamo Por Lesiones
La pérdida total se relaciona principalmente con los daños materiales del vehículo, mientras que un reclamo por lesiones corporales puede implicar cuestiones diferentes. El hecho de que un automóvil sea declarado pérdida total no determina por sí solo quién tuvo la culpa ni cuánto podría corresponder por lesiones.
Si sufriste lesiones en el accidente, conserva los registros médicos y sigue las indicaciones de los profesionales de salud. También guarda la documentación de gastos y de otros efectos económicos que puedan estar relacionados con el incidente.
Si existen tanto daños materiales como lesiones, revisa con cuidado cualquier documento de liquidación antes de firmarlo. Comprueba qué conceptos se están resolviendo y si el acuerdo incluye una liberación de reclamaciones adicionales.
Cuándo Buscar Ayuda Profesional
Puede ser útil consultar a un profesional si la aseguradora no explica su valoración, existen desacuerdos importantes sobre el valor del automóvil o hay problemas relacionados con financiación, cobertura o lesiones.
Un abogado puede ayudar a revisar las cuestiones legales y los términos de un acuerdo cuando corresponda. Para conocer más sobre el papel de un abogado después de un accidente, consulta nuestro artículo sobre qué hace un abogado para accidente.
También puedes consultar los recursos para consumidores del Insurance Information Institute para obtener información general sobre seguros y reclamaciones.
Conclusión
Que una aseguradora declare tu automóvil pérdida total no significa que debas aceptar una valoración sin revisarla. Comprender cómo se calcula la oferta, comprobar los datos del vehículo y conservar documentación puede ayudarte a identificar errores y evaluar tus opciones.
Si todavía debes dinero por el automóvil o deseas conservarlo, revisa las condiciones de financiación, los requisitos administrativos y los posibles costos antes de decidir. Las normas varían según el estado y la póliza, por lo que es importante confirmar cuáles se aplican a tu situación.
Para seguir aprendiendo sobre seguros, daños materiales y reclamaciones después de un choque, visita nuestro blog de accidentes.